Полис ОГПО покрывает вред потерпевшему только до лимита: за имущество одного человека это 600 МРП — 2 595 000 ₸. Если повреждённая машина стоит больше, разницу по закону возмещает не страховая, а тот, кто причинил вред. Кто именно виноват и в какой доле, определяет Гражданский кодекс, и «я не виноват» работает не всегда одинаково.
Лимиты по полису
Пределы ответственности страховщика по одному страховому случаю перечислены в статье 24 закона об ОГПО.
| Вред | Предел |
|---|---|
| Имущество одного потерпевшего | в размере вреда, но не более 600 МРП — 2 595 000 ₸ |
| Имущество двух и более потерпевших | не более 600 МРП — 2 595 000 ₸ каждому, общий размер выплат всем не может превышать 2 000 МРП — 8 650 000 ₸ |
| Гибель человека | 2 000 МРП — 8 650 000 ₸ |
| Инвалидность первой группы | 1 600 МРП — 6 920 000 ₸ |
| Инвалидность второй группы | 1 200 МРП — 5 190 000 ₸ |
| Инвалидность третьей группы | 500 МРП — 2 162 500 ₸ |
| Ребёнок с инвалидностью | 1 000 МРП — 4 325 000 ₸ |
| Травма без инвалидности | фактические расходы на лечение, но не более 300 МРП — 1 297 500 ₸ |
Для расчёта берётся месячный расчётный показатель на день страховой выплаты, а не на день ДТП (пункт 3 статьи 24). Если ущерб нескольким потерпевшим превышает общий лимит, выплата каждому делается соразмерно степени вреда, причинённого его имуществу.
Кто платит остальное
Пункт 5 статьи 24 закона об ОГПО говорит прямо: при недостаточности предельного объёма ответственности страхователь возмещает потерпевшему разницу между страховой суммой и фактическим размером вреда. То же написано в статье 924 Гражданского кодекса: застраховавший свою ответственность при недостаточности страховой суммы возмещает разницу между суммой и фактическим ущербом.
Общий принцип стоит в статье 917 ГК: вред, причинённый неправомерными действиями, подлежит возмещению лицом, причинившим вред, в полном объёме. Суд вправе обязать возместить убытки полностью или в натуре, то есть предоставить вещь того же рода и качества или исправить поврежденную (статья 934).
Кто отвечает за вред от машины
Автомобиль относится к источникам повышенной опасности. По статье 931 ГК владельцы транспортных средств обязаны возместить причинённый вред, если не докажут, что он возник из-за непреодолимой силы или умысла потерпевшего. Обязанность лежит на том, кто владеет машиной на любом законном основании: праве собственности, договоре найма, доверенности на право управления.
Владелец не отвечает, если докажет, что машина выбыла из его обладания в результате противоправных действий других лиц. Тогда отвечают те, кто завладел машиной противоправно. Если владелец сам виноват в таком изъятии, ответственность может быть возложена и на него, и на завладевших.
Столкновение двух машин: чья вина какая
Пункт 2 статьи 931 разводит два случая взаимодействия источников повышенной опасности, например столкновения:
- вред третьим лицам владельцы возмещают солидарно;
- вред, причинённый владельцам друг другу, возмещается на общих основаниях.
Для второго случая закон даёт четыре правила:
- вред, причинённый по вине одной стороны, возмещается ею в полном объёме;
- при вине обеих или нескольких сторон возмещение соразмерно степени вины каждой;
- если степень вины установить невозможно, ответственность распределяется поровну;
- если вины нет ни у кого, ни одна сторона не вправе требовать возмещения, и каждая несёт свой риск убытков.
Поэтому разговор «я не виноват, значит мне заплатят» упирается в установление вины: если она общая, вашу долю придётся нести самому.
Что может уменьшить сумму
Статья 935 Гражданского кодекса называет несколько обстоятельств:
- вред, возникший из-за умысла потерпевшего, не возмещается;
- если грубая неосторожность самого потерпевшего содействовала возникновению или увеличению вреда, размер возмещения уменьшается в зависимости от степени вины потерпевшего и причинителя;
- суд может уменьшить размер возмещения вреда, причинённого гражданином, с учётом его имущественного положения, кроме случаев умышленных действий.
Отдельно пункт 3 той же статьи: когда ответственность причинителя наступает независимо от вины, а потерпевший проявил грубую неосторожность, возмещение уменьшают или в нём могут отказать. При вреде жизни и здоровью полный отказ не допускается. Машина как источник повышенной опасности под такую ответственность подпадает.
Если страховая занизила размер вреда
От размера вреда, который определит страховая, зависит и то, сколько останется сверх лимита.
Страховщик определяет размер вреда имуществу сам или через привлечённого оценщика (пункт 3 статьи 22). Осмотр должен быть проведён в течение пяти рабочих дней со дня заявления, а размер вреда определён не позднее пяти рабочих дней после осмотра. Если он не уложился в этот срок, потерпевший вправе воспользоваться услугами оценщика и начать восстановление имущества, и страховщик обязан возместить затраты на оценщика вне зависимости от страховой выплаты (пункт 3-1). Удерживать со страховой выплаты собственные расходы на определение размера вреда страховщик не вправе (пункт 5).
Выплату он обязан сделать в течение пятнадцати рабочих дней со дня получения документов (пункт 1 статьи 26). При просрочке выгодоприобретателю уплачивается неустойка по статье 353 Гражданского кодекса: её размер исчисляется из базовой ставки Национального Банка. Спор со страховой можно вести через омбудсмана, об этом отдельная статья.
Чего за повреждённую машину не платят
Страховая выплата не осуществляется за повреждённое транспортное средство, указанное в страховом полисе (пункт 5-1 статьи 29). Если вы виновник, вашу машину по ОГПО не отремонтируют: полис защищает потерпевших, а не вас. Для собственной машины нужен договор каско, см. материал о каско.
Сроки давности
Общий срок исковой давности три года (статья 178 Гражданского кодекса). Он начинает течь со дня, когда лицо узнало или должно было узнать о нарушении права (пункт 1 статьи 180). Суд применяет давность только по заявлению стороны, сделанному до решения (пункт 2 статьи 179).
С чего начать после ДТП
Страхователь обязан незамедлительно, но не позднее пяти рабочих дней с момента, когда ему стало известно о ДТП, письменно уведомить своего страховщика (подпункт 3 пункта 2 статьи 16 закона об ОГПО). Потерпевший вправе сам сообщить страховщику о ДТП и собрать документы вместо страхователя (подпункты 1 и 2 пункта 1 статьи 18).
Чтобы выяснить, застрахован ли виновник, потерпевший вправе письменно обратиться к страховщику виновника или в организацию, которая ведёт базу данных (подпункты 4-1 и 4-2 пункта 1 статьи 18); во втором случае нужен документ, подтверждающий страховой случай. Страховщик обязан представить сведения о полисе в течение рабочего дня со дня обращения (подпункт 5-1 пункта 2 статьи 17).
Заявление в страховую: что в нём и что прикладывают
Требование о выплате предъявляет страхователь или выгодоприобретатель, в том числе через сайт страховщика. В заявлении указывают место жительства, телефоны, банковские реквизиты и способ получения выплаты: наличными или на счёт (пункт 1 статьи 25 в редакции, действующей до 21 октября 2026 года). Прилагают, по пункту 2 той же статьи:
- документ, подтверждающий факт страхового случая и размер вреда;
- заявление об определении размера вреда, если вред имуществу оценивает страховщик (пункт 3 статьи 22);
- копию документа, подтверждающего право выгодоприобретателя на возмещение;
- копию удостоверения личности физического лица или доверенность представителя юридического лица;
- документы о расходах на предотвращение или уменьшение убытков, если такие расходы были;
- справки о нетрудоспособности или инвалидности, если вред причинён здоровью.
Истребовать дополнительные документы, а также документы, которые доступны через информационные системы, страховщик не вправе. Принявший документы страховщик обязан составить справку в двух экземплярах с перечнем документов и датой их принятия (пункт 3). Если вреда жизни и здоровью нет, выплату можно сделать на основании протокола о нарушении правил дорожного движения со схемой происшествия, выданного органами внутренних дел (пункт 9).
Статья 25 в части первой пункта 1 и в пункте 5 изменена Законом от 23 июля 2026 года № 352-VIII. Он опубликован 21 августа 2026 года и вступает в силу через шестьдесят календарных дней после первого официального опубликования; по нашему счёту это 21 октября 2026 года, самого числа в законе нет. По новой редакции пункта 5 страховая выплата осуществляется только путём перечисления на банковский счёт выгодоприобретателя, а банковские услуги по переводам и зачислению оплачивает страховщик. Из пункта 1 исключено указание способа получения выплаты в перечне сведений, которые содержит заявление. До 21 октября действует прежний порядок, описанный выше. Саму новую редакцию статьи 25 после этой даты мы перечитаем.
Расписка и соглашение о возмещении
Виновник часто предлагает договориться без суда и оформить это распиской. Отдельной формы для расписки о возмещении мы в законе не нашли, но общие правила о сделках есть.
- Сделка на сумму свыше ста месячных расчётных показателей (то есть свыше 100 МРП — 432 500 ₸) должна быть совершена письменно, на бумаге или в электронной форме, и подписана сторонами (статья 152 ГК). Обмен электронными документами и сообщениями, определяющими стороны и содержание их воли, приравнивается к письменной форме.
- Если письменной формы нет, в случае спора стороны не вправе подтверждать сделку свидетельскими показаниями, но могут ссылаться на письменные и иные доказательства (статья 153).
- Страховщик, производя выплату, не вправе требовать от выгодоприобретателя принять условия, ограничивающие его право требования к страховщику (пункт 7 статьи 25 закона об ОГПО).
Отдельная ловушка у того, кто застрахован по каско: если вы отказались от права требования к виновнику или осуществить его стало невозможно по вашей вине, страховая каско может отказать в выплате полностью или частично (пункт 4 статьи 840 ГК). Подробнее в статье о суброгации и регрессе.
И последнее: по подпункту 7 пункта 1 статьи 18 закона об ОГПО потерпевший вправе потребовать с владельца машины разницу между вредом и полученной страховой выплатой. Сумму в расписке стоит сверить именно с этой разницей.
Претензия виновнику
Закон об ОГПО даёт потерпевшему право требовать с владельца транспортного средства то, что превышает страховую выплату (подпункт 7 пункта 1 статьи 18). Форму претензии и срок ответа на неё ни закон об ОГПО, ни статьи 917-935 ГК не задают.
Для суда важны две нормы Гражданского процессуального кодекса:
- если законом или договором установлен досудебный порядок урегулирования спора, обращение в суд возможно после его соблюдения (пункт 6 статьи 8);
- если спор возник из-за нарушения такого порядка, в том числе срока ответа на претензию или оставления претензии без ответа, суд относит судебные расходы на нарушившее лицо независимо от результата дела (пункт 2 статьи 109).
Обязательного претензионного порядка для иска о возмещении вреда мы в прочитанных нормах не нашли. Поэтому отправлять претензию письменно и сохранять подтверждение получения разумно: у вас будет документ, на который можно сослаться в суде.
Чего вы здесь не найдёте
Судебной практики. Как суды оценивают вину в конкретных столкновениях и какие суммы присуждают, мы не разбирали.
Порядка оценки стоимости ремонта. Статья 22 закона об ОГПО отсылает к нормативному правовому акту уполномоченного органа, его мы здесь не читали.
Расчёта вашего случая. Для него нужны размер вреда по оценке и степень вины, которые определяются по обстоятельствам ДТП.
Частые вопросы
Кто доплачивает, если ущерб больше лимита ОГПО?
Тот, кто причинил вред. По пункту 5 статьи 24 закона об ОГПО страхователь возмещает потерпевшему разницу между страховой суммой и фактическим размером вреда.
Какой лимит ОГПО за машину?
В размере вреда, но не более 600 МРП — 2 595 000 ₸ одному потерпевшему. Если пострадало имущество нескольких людей, каждому до 600 МРП — 2 595 000 ₸, а всем вместе не больше 2 000 МРП — 8 650 000 ₸.
Если вины нет ни у кого, кто платит?
Никто никому. По пункту 2 статьи 931 Гражданского кодекса при отсутствии вины сторон ни одна из них не вправе требовать возмещения, каждая несёт риск своих убытков.
Можно ли уменьшить сумму, если у меня тяжёлое материальное положение?
Суд вправе уменьшить размер возмещения вреда, причинённого гражданином, с учётом его имущественного положения, но не в случае умышленных действий (пункт 5 статьи 935 ГК).
Отремонтирует ли страховая мою машину, если я виновник?
Нет. Страховая выплата за повреждённое транспортное средство, указанное в полисе, не осуществляется (пункт 5-1 статьи 29).
В какой срок можно подать иск к виновнику?
Общий срок исковой давности три года со дня, когда лицо узнало или должно было узнать о нарушении права.
В какой срок сообщать страховщику о ДТП?
Страхователь обязан письменно уведомить своего страховщика незамедлительно, но не позднее пяти рабочих дней с момента, когда ему стало известно о ДТП. Потерпевший тоже вправе сообщить страховщику.
Нужна ли письменная расписка о возмещении ущерба?
Если сумма свыше ста МРП, письменная форма обязательна (статья 152 ГК). Без неё нельзя ссылаться на свидетельские показания, но можно на письменные и иные доказательства.
Обязательно ли писать претензию до суда?
Обязательного претензионного порядка для иска о возмещении вреда в прочитанных нормах мы не нашли. Если же досудебный порядок нарушен, суд может отнести судебные расходы на нарушившего независимо от результата (пункт 2 статьи 109 ГПК).
Что делать, если виновник предлагает расписку вместо оценки страховой?
Помнить, что по закону потерпевший вправе потребовать разницу между вредом и страховой выплатой. Если вы застрахованы по каско, отказ от требований к виновнику может лишить вас выплаты.
Источники
- Закон «Об обязательном страховании гражданско-правовой ответственности владельцев транспортных средств» от 1 июля 2003 года № 446-II: статьи 16, 17, 18, 22, 24, 25, 26, 29.
- Гражданский кодекс Республики Казахстан (общая часть) от 27 декабря 1994 года: статьи 152, 153, 178-180, 353.
- Гражданский кодекс Республики Казахстан (особенная часть) от 1 июля 1999 года: статьи 840, 917, 924, 931, 934, 935.
- Гражданский процессуальный кодекс Республики Казахстан от 31 октября 2015 года № 377-V: пункт 6 статьи 8, пункт 2 статьи 109.
Другие разборы по страхованию автомобилей: страховой омбудсман · суброгация и регресс · выплаты по ОГПО · каско · европротокол · страховые компании по ОГПО.
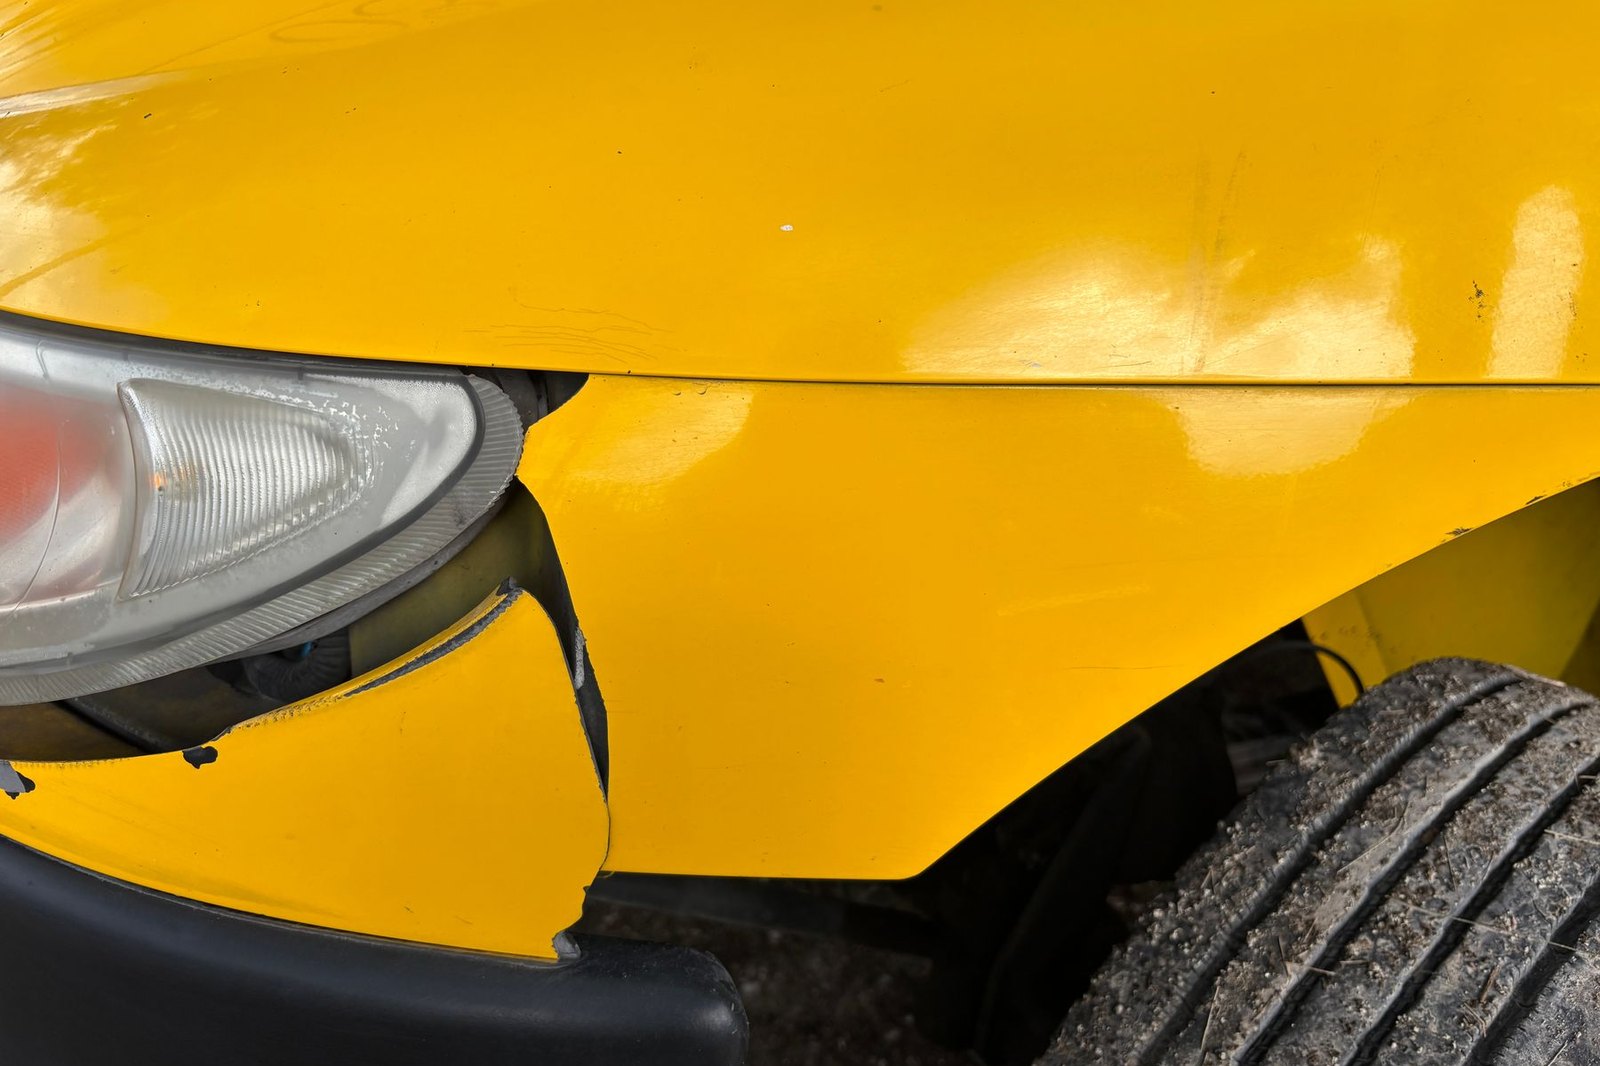
Фото в начале статьи: повреждённое переднее крыло и фара жёлтого автомобиля. Автор: Jorge Romero, Pexels, лицензия Pexels. Снимок не из Казахстана, кадр обрезан до пропорции 3:2.